Einkommensteuerrechner 2026, 2025 oder 2024
Einkommensteuerrechner für Alleinstehende und Verheiratete | Berechnung von Einkommensteuer, Kirchensteuer, Soli, Steuersätzen und der Lohnsteuer für 2024, 2025 oder 2026.
|
|
Einkommensteuerrechner berechnen die Einkommensteuer (ESt) für Deutschland auf Basis des zu versteuernden Einkommens. Aus diesem Jahreseinkommen, lassen sich nach dem gesetzlich vorgegebenen Einkommensteuertarif die Einkommensteuer, der Solidaritätszuschlag und gegebenenfalls die Kirchensteuer mit entsprechenden Steuersätzen ermitteln. Einkommensteuer wird z.B. gezahlt von Arbeitnehmern (als Lohnsteuer), Selbständigen, Gewerbetreibenden oder Rentnern.
Hinweis: Wenn Sie im Rechner auf den Button "Zu verst. Einkommen" klicken, erhalten Sie erweiterte Berechnungsmöglichkeiten. Dort sind detailliertere Eingaben möglich und es werden z.B. auch die Auswirkungen von Kinderfreibeträgen auf die Berechnug von Soli und KiSt. berücksichtigt.
Einkommensteuerberechnung in Deutschland
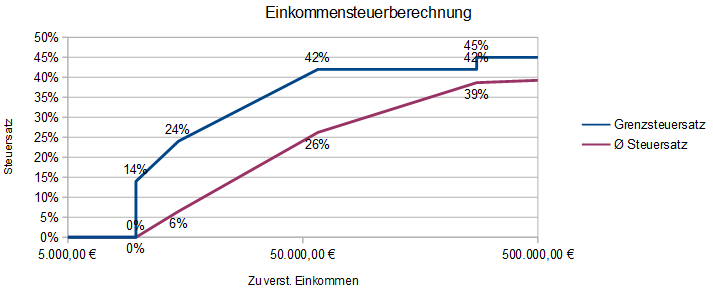
Die Einkommensteuerberechnung ist in Deutschland in bestimmten Bereichen progressiv ausgestaltet. Das bedeutet, dass der Steuersatz mit steigendem Einkommen bis zu einem bestimmten Einkommen zunimmt.
Unter dem Steuerfreibetrag bzw. dem Grundfreibetrag (2026: 12.348 Euro) fällt im Regelfall keine Einkommenssteuer an. Ausnahmen bilden die beschränkte Steuerpflicht oder zusätziche Einkünfte unter Progressionsvorbehalt. Ab dem Grundfreibetrag steigt der Steuersatz dann von 14% kontinuierlich an, bis in der ersten Proportionalzone der Spitzensteuersatz von 42% erreicht wird. In diesem Einkommensbereich unterliegt dann jeder hinzuverdiente Euro gewissermaßen einer Einkommensteuer von 42 Cent. Der hier bereitgestellte Einkommensteuerberechner berücksichtigt außerdem die sogenannte Reichensteuer von 45% (2. Proportionalzone) für sehr hohe Einkommen sowie gegebenenfalls den Progressionsvorbehalt für Lohnersatzleistungen wie etwa das Arbeitslosengeld.
Eine Form der Einkommensteuer ist die Lohnsteuer, welche über den Arbeitgeber direkt an das Finanzamt gezahlt wird. Weiter unten finden Sie einen Brutto-Netto-Rechner, der die Lohnsteuer und Sozialabgaben auf Basis des Bruttolohns und der Steuerklasse berechnet. Alle Berechnungsergebnisse erfolgen ohne Gewähr.
TOP ▲
Eingabeparameter für die ESt-Berechnung
Der Einkommensteuerrechner berechnet für Alleinstehende und Verheiratete neben der Einkommensteuer auch die Kirchensteuer und den Solidaritätszuschlag. Der Kirchensteuersatz liegt in Bayern und Baden-Württemberg bei 8 %, in allen anderen Bundesländern bei 9 % bezogen auf die Einkommensteuer.
Der wichtigste Eingabeparameter zur Einkommensteuerberechnung ist das zu versteuernde Einkommen. Abzugsfähige Ausgaben wie Werbungskosten, Sonderausgaben (Versicherungen etc.) oder außergewöhnliche Belastungen sind hier also bereits berücksichtigt. Sie können das Einkommen in der einfachen Berechnungsvariante direkt eingeben. Zusätzlich können Sie in der umfangreicheren Variante aber auch zunächst das zu versteuernde Einkommen aus diversen Einkunftsarten berechnen. Arbeitnehmer können hierzu die relevanten Werte aus der Lohnsteuerbescheinigung übernehmen oder diese auch aus dem Monatslohn online berechnen lassen. Für Rentner, Gewerbetreibende etc. gibt es ebenfalls Eingabedialoge. Zusätzlich lassen sich auch steuerbegünstigte Abfindungen oder Lohnersatzleistungen in der Einkommensteuerberechnung berücksichtigen.
Bitte beachten Sie, dass die Steuerrechner nur einen groben Überblick über die zu zahlenden Steuern geben und keine Steuerberatung ersetzen sollen. Für die Benutzung durch die hier bereitgestellten Einkommen-Steuerrechner wird keine Haftung übernommen. Auf folgenden Seiten kann eine Einkommensteuertabelle bzw. Steuertabelle individuell erstellt werden. Zur Besteuerung von Abfindungen sei auf diesen Abfindungsrechner hingewiesen. Zur Ermittlung der Einkommensteuervergünstigungen kann auch folgender Fünftelregelung Rechner verwendet werden.
TOP ▲
Steuervorteil durch Zusammenveranlagung
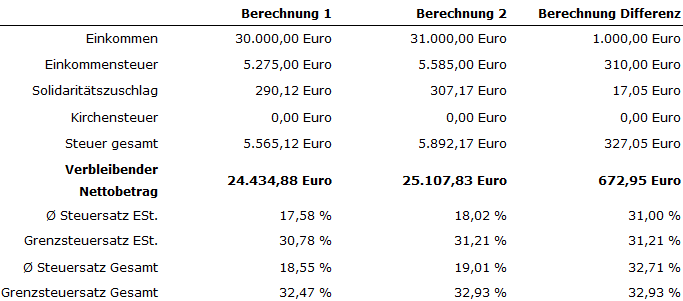
Im Falle der Zusammenveranlagung lassen sich die Steuervorteile für Verheiratete gegenüber der Einzelveranlagung berechnen. Diese Einkommensteuerberechnung erfolgt nur, wenn Sie jeweils das zu versteuernde Einkommen beider Ehegatten eingegeben haben. Der Steuervorteil ist im allgemeinen umso größer, je größer die Einkommensdifferenz der Ehegatten ist. In bestimmten Fällen ist eine Einzelveranlagung günstiger, wenn etwa Einkünfte unter Progressionsvorbehalt vorliegen.
TOP ▲
Einkommensteuerberechnungswerte für 2026
Bis zum Grundfreibetrag in Höhe von 12.348 Euro fällt dem Einkommensteuer-Grundtarif entsprechend in der Regel keine Einkommensteuer an. Bis zum Einkommen in Höhe von 69.879 Euro steigt der Grenzsteuersatz von 14% auf 42%. Von 69.879 Euro bis 277.826 Euro beträgt der Steuersatz 42%, ab 277.826 Euro dann 45%.
| Tarifbereich | Grenzsteuersatz | Grundtarif | Splittingtarif |
|---|---|---|---|
| Unterhalb Existenzminimum | 0% | 0 Euro |
Bis 24.696 Euro |
| Progressionszone 1 | 14% |
12.348 Euro |
24.696 Euro |
| Progressionszone 2 | ca. 24% |
17.800 Euro |
35.600 Euro |
| Spitzensteuersatz | 42% | 69.879 Euro |
139.758 Euro |
| Reichensteuer | 45% | Ab 277.826 Euro | Ab 555.652 Euro |
Einkommensteuerberechnung-Werte für 2025
Die Berechnung der Einkommensteuer für 2025 berücksichtigt den auf 12.096 Euro angehobenen Grundfreibetrag. Der Eingangssteuersatz liegt in diesem Jahr bei 14%. Der Spitzensteuersatz für die Reichensteuer beträgt 45% und beginnt für Alleinstehende ab einem zu verst. Einkommen von 277.826 Euro. Von 68.480 Euro bis 277.826 Euro liegt der Grenzsteuersatz für Alleinstehende bei 42%.
| Tarifbereich | Grenzsteuersatz | Grundtarif | Splittingtarif |
|---|---|---|---|
| Unterhalb Existenzminimum | 0% | 0 Euro |
Bis 24.192 Euro |
| Progressionszone 1 | 14% |
12.096 Euro |
24.192 Euro |
| Progressionszone 2 | ca. 24% |
17.444 Euro |
34.888 Euro |
| Spitzensteuersatz | 42% | 68.480 Euro |
136.860 Euro |
| Reichensteuer | 45% | Ab 277.826 Euro | Ab 555.652 Euro |
Einkommensteuerberechnung-Werte für 2024
Für 2024 gilt ein Grundfreibetrag von 11.784 Euro bzw. dem doppelten Betrag bei Zusammenveranlagung. Der Spitzensteuersatz von 42% ist ab 66.480 Euro zu zahlen. Reichensteuer in Höhe von 45% fängt ab 277.826 Euro an. Die Ergebnisse der Einkommensteuerberechnung lassen sich weiter unten in einer PDF-Tabelle herunterladen.
| Tarifbereich | Grenzsteuersatz | Grundtarif | Splittingtarif |
|---|---|---|---|
| Unterhalb Existenzminimum | 0% | 0 Euro |
Bis 23.568 Euro |
| Progressionszone 1 | 14% |
11.784 Euro |
23.568 Euro |
| Progressionszone 2 | ca. 24% |
17.006 Euro |
34.012 Euro |
| Spitzensteuersatz | 42% | 66.480 Euro |
132.960 Euro |
| Reichensteuer | 45% | Ab 277.826 Euro | Ab 555.652 Euro |
Soli zur Einkommensteuer
Der Solidaritätszuschlag (Soli) beträgt grundsätzlich 5,5% der Einkommensteuer. Es gibt aber Freigrenzen für geringere Einkommen. Werden die Freibeträge überschritten, steigt der Soli solange mit 11,9% an, bis er insgesamt 5,5% der ESt erreicht hat. Von dort an beträgt er dann konstant 5,5% der Einkommensteuer. Spitzenverdienen zahlen daher den vollen Soli-Betrag von 5,5%.
| Jahr | Freigrenze bis ESt. | hoher Steuersatz 1 bez. auf ESt. | Steuersatz 2 bez. auf ESt. |
|---|---|---|---|
| vor 2021 | 0% bis 972 Euro ESt. | 20% von ESt. | 5,5% von ESt. |
| ab 2021 | 0% bis 16.956 Euro ESt. | 11,9% von ESt. | 5,5% von ESt. |
| ab 2023 | 0% bis 17.543 Euro ESt. | 11,9% der ESt. | 5,5% der ESt. |
| ab 2024 | 0% bis 18.130 Euro ESt. | 11,9% der ESt. | 5,5% der ESt. |
| ab 2025 | 0% bis 19.950 Euro ESt. | 11,9% der ESt. | 5,5% der ESt. |
Beispiele zur ESt-Berechnung
| GrundFB: 12.096,00 | Berechnung 1 | Berechnung 2 | Berechnung Erhöhung |
|---|---|---|---|
| Zu verst. Einkommen | 40.000,00 | 45.000,00 | 5.000,00 |
| Einkommensteuer | 7.320,00 | 8.961,00 | 1.641,00 |
| Solidaritätszuschlag | 0,00 | 0,00 | 0,00 |
| Kirchensteuer | 658,80 | 806,49 | 147,69 |
| Steuer gesamt | 7.978,80 | 9.767,49 | 1.788,69 |
| Verbleibender Nettobetrag | 32.021,20 | 35.232,51 | 3.211,31 |
| Ø Steuersatz ESt. | 18,30 % | 19,91 % | 35,77 % |
| Grenzsteuersatz ESt. | 31,94 % | 33,71 % | 33,71 % |
| Ø Steuersatz Gesamt | 19,95 % | 21,71 % | 35,77 % |
| Grenzsteuersatz Gesamt | 34,81 % | 36,74 % | 36,74 % |
Im obigen Beispiel für 2025 (Grundfreibetrag 12.096 Euro) wird von einem z.v. Einkommen von 40.000 Euro (nach Abzug der Kirchensteuer) ausgegangen. Der Stpfl. hatte somit vor Abzug der Kirchensteuer ein Einkommen von 40.658,80 Euro. Die Einkommensteuer beträgt für Ledige 7.320 Euro und 8.961 Euro bei einem Einkommen von 45.000 Euro. Auf die 5.000 Euro Erhöhung entfallen somit 1.641 Euro Steuern. Die Steuersätze werden ebenfalls berechnet.
Im unteren Beispiel (Auswahl "Einkommen vor Kirchensteuer") wird bei den Einkommensverhältnissen nun angenommen, der Steuerpflichtige entscheidet sich bei einem Einkommen von 40.000 Euro, in die Kirche einzutreten. Da die im Steuerjahr gezahlte Kirchensteuer (640,44 Euro) vom Einkommen steuermindernd abziehbar ist, reduziert diese das zu versteuernde Einkommen entsprechend. Der Steuerpflichtige zahlt also weniger Einkommensteuer, muss aber dafür nun Kirchensteur zahlen. Im Saldo wird das Netto durch die höhere Gesamtsteuerlast reduziert.
| GrundFB: 12.096,00 | Berechnung 1 | Berechnung 2 | Berechnung Erhöhung |
|---|---|---|---|
| Einkommen vor KiSt. | 40.000,00 | 45.000,00 | 5.000,00 |
| Zu verst. Einkommen | 39.359,56 | 44.217,09 | 4.857,53 |
| Einkommensteuer | 7.116,00 | 8.699,00 | 1.583,00 |
| Solidaritätszuschlag | 0,00 | 0,00 | 0,00 |
| Kirchensteuer | 640,44 | 782,91 | 142,47 |
| Steuer gesamt | 7.756,44 | 9.481,91 | 1.725,47 |
| Verbleibender Nettobetrag | 31.602,56 | 34.735,09 | 3.132,06 |
| Ø Steuersatz ESt. | 18,08 % | 19,67 % | 35,52 % |
| Grenzsteuersatz ESt. | 31,71 % | 33,43 % | 33,43 % |
| Ø Steuersatz Gesamt | 19,71 % | 21,44 % | 35,52 % |
| Grenzsteuersatz Gesamt | 34,56 % | 36,44 % | 36,44 % |
Einkommensteuer beim Lohn
Die Einkommensteuer beim Lohn wird Lohnsteuer genannt und vom Arbeitgeber bei der Lohnauszahlung einbehalten und direkt an das Finanzamt abgeführt. Die Lohnsteuer stellt daher nur eine besondere Erhebungsform der Einkommensteuer dar. Im Falle der Abgabe einer Einkommensteuererklärung durch den Arbeitnehmer wird die abgeführte Lohnsteuer dann im Rahmen der Einkommensteuerveranlagung auf die festgesetzte Einkommensteuer angerechnet. Auch die Beiträge zur Sozialversicherung sind vom Arbeitgeber einzubehalten und werden an die entsprechende Krankenkasse zu überwiesen. Der durchschnittliche Wert des Zusatzbeitrages für die Krankenversicherungen liegt in 2025 bei 2,5% und in 2026 bei 2,9%. Alle Berechnungen ohne Gewähr.
| |
TOP ▲
Weitere Links zum Thema ESt-Rechner
Aufgrund der Rentenerhöhung werden zahlreiche Rentner in 2025 steuerpflichtig. Die Einkommensteuer für Renteneinkünfte kann auf dieser Seite mit einem online Rentenbesteuerung-Rechner ermittelt werden. Alternativ zu den hier möglichen Lohnberechnungen kann auch eine Lohnsteuertabelle verwendet werden. Die günstigste Steuerklasse für Ehegatten kann mit diesem kostenlosen Steuerklassenrechner ermittelt werden.
TOP ▲