Der Einkommensteuertarif in Deutschland
Wie der progressive Steuertarif jeden zusätzlichen Euro tiefer belastet - mit einer Übersicht und online Berechnung für 2027, 2026 oder 2025.
| |
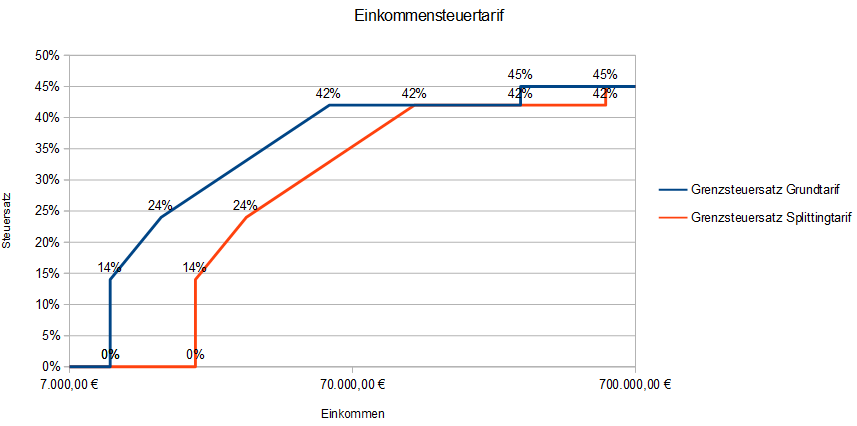
Der Einkommensteuertarif für Deutschland ist im Einkommensteuergesetz in §32a EStG geregelt. Der Steuertarif beschreibt, wie sich die Höhe der Einkommensteuer aus dem zu versteuerndem Einkommen berechnen lässt. Er ist in Teilen progressiv gestaltet, was bedeutet, dass mit steigendem Einkommen auch der Steuersatz ansteigt. Zu unterscheiden sind der Grundtarif für die Einzelveranlagung und der Splittingtarif für die Zusammenveranlagung von Verheirateten. Nachfolgend finden Sie einen Überblick über die wichtigsten Merkmale und Bestandteile des Einkommensteuertarifs:
| Tarifzone / Grenzsteuersatz | Grundtarif | Splittingtarif |
|---|---|---|
| Bis Grundfreibetrag 0% | 0 Euro |
0 Euro |
| Progressionszone 1 14% |
12.564 Euro |
25.128 Euro |
| Progressionszone 2 ca. 24% |
17.800 Euro |
35.600 Euro |
| Spitzensteuersatz 42% | 70 600 Euro |
141.200 Euro |
| Reichensteuer 45% | Ab 250.000 Euro | Ab 500.000 Euro |
| Reichensteuer 47% | Ab 280.000 Euro | Ab 560.000 Euro |
| Tarifzone / Grenzsteuersatz | Grundtarif | Splittingtarif |
|---|---|---|
| Bis Grundfreibetrag 0% | 0 Euro |
0 Euro |
| Progressionszone 1 14% |
12.348 Euro |
24.696 Euro |
| Progressionszone 2 ca. 24% |
17.800 Euro |
35.600 Euro |
| Spitzensteuersatz 42% | 69.880 Euro |
139.760 Euro |
| Reichensteuer 45% | Ab 277.826 Euro | Ab 555.652 Euro |
| Reichensteuer 47% | Ab |
Ab |
| Tarifzone / Grenzsteuersatz | Grundtarif | Splittingtarif |
|---|---|---|
| Bis Grundfreibetrag 0% | 0 Euro |
0 Euro |
| Progressionszone 1 14% |
12.096 Euro |
24.192 Euro |
| Progressionszone 2 ca. 24% |
17.444 Euro |
34.888 Euro |
| Spitzensteuersatz 42% | 68.480 Euro |
136.860 Euro |
| Reichensteuer 45% | Ab 277.826 Euro | Ab 555.652 Euro |
| Reichensteuer 47% | Ab |
Ab |
Welche Tarifzonen gibt es beim Steuertarif?
Nachfolgend wird der Einkomensteuertarif für 2027 beschrieben. Gemäß §32a EStG können 5 Tarifzonen unterschieden werden.
Tarifzone 1: Die erste 1. Einkommenszone bis zum Grundfreibetrag in Höhe von 12.564 Euro wird auch als Nullzone bezeichnet, da hier in der Regel keine Einkommensteuer anfällt.
Tarifzone 2: Dieser Bereich mit einem Eingangssteuersatz von 14% wird 1. Progressionszone genannt. Diese Tarifzone reicht bis zu einem zu versteuerndem Einkommen in Höhe von 17.800 Euro und ist durch einen relativ schnellen Anstieg des Grenzsteuersatzes gekennzeichnet.
Tarifzone 3: In dieser 2. Progressionszone ab 17.800 Euro steigt der Grenzsteuersatz dann mit jedem Euro etwas langsamer auf zum Schluss 42%.
Tarifzone 4: Im Bereich von 70 600 Euro - 250.000 Euro bleibt der Einkommensteuersatz konstant bei 42% (Spitzensteuersatz). Hier wird jeder hinzuverdiente Euro mit 42 Cent besteuert.
Tarifzone 5: Ab 250.000 Euro beginnt die 2. Proportionalzone (1. Teil der Reichensteuer) mit einem Steuersatz von 45%. Jeder hinzuverdiente Euro in dieser Zone wird demnach mit 45 Cent besteuert.
Tarifzone 6: Ab 250.000 Euro beginnt die 3. Proportionalzone (2. Teil der Reichensteuer) mit einem Steuersatz von 47%. Jeder hinzuverdiente Euro in dieser Zone wird sogar mit 47 Cent besteuert.
In welcher Tarifzone sich das Einkommen befindet, kann man auch anhand der jeweiligen Grenzsteuersätze zur Einkommensteuer erkennen. Liegen diese etwa bei 42% oder 45% bzw. 47%, so befindet sich das Einkommen im Bereich des Spitzensteuersatzes oder der Reichensteuer.
TOP ▲
Was ist der Unterschied zwischen Progressionszonen und Proportionalzonen?
Der Unterschied zwischen den Progressionszonen und Proportionalzonen ist wie folgt: In den letzten beiden Proportionalzonen des Einkommensteuertarifs wird jeder hinzuverdiente Euro mit einem konstanten Prozentsatz (42% oder 45% bzw. 47%) besteuert. In den beiden Progressionszonen davor hingegen wird jeder hinzuverdiente Euro mit einem ansteigenden Einkommensteuersatz besteuert. Man spricht hier von einem progressiven Einkommensteuertarif.
| Jahr | 42% Spitzensteuersatz ab | 45% Reichensteuer ab |
|---|---|---|
| 2027 | 70 600 Euro | 250.000 Euro |
| 2026 | 69.880 Euro | 277.826 Euro |
| 2025 | 68.480 Euro | 277.826 Euro |
| 2024 | 66.480 Euro | 277.826 Euro |
Welche Abwandlungen des Einkommensteuertarifs gibt es?
Zu dem in §32a (1) EStG beschriebenen Grundtarif gibt es einige Abwandlungen. So werden bei der Zusammenveranlagung von Ehegatten, dem sogenannten Splittingtarif, die Einkommen der beiden Steuerpflichtigen gem. §32a (5) EStG zusammengerechnet und auf dieser Basis die Einkommensteuer ermittelt.
Bei diesem Splittingverfahren wird im ersten Schritt das gemeinsame zu versteuernden Einkommen halbiert, und darauf die Einkommensteuer berechnet. Im 2. Schritt wird diese dann verdoppelt. MAn kann es sich so vorstellen, dass beide Ehegatten gleich viel verdienen und die jeweilige Einkommensteuer zusammenaddiert wird. In der Regel führt dieses zu einer Steuerentlastung gegenüber der Einzelveranlagung aufgrund der Milderung der Steuerprogression. Zu weiteren Informationen mit einer Online-Berechnung schauen Sie auf der Seite Ehegattensplitting.info.
Gemäß §32b EStG wird der Steuersatz geändert, wenn steuerfreie unter Progressionsvorbehalt stehende Einkünfte (etwa Entgeltersatzleistungen, wie Arbeitslosengeld, Elterngeld ...) zu berücksichtigen sind. Weitere Infos finden Sie auf dieser Seite mit einem Progressionsvorbehalt-Rechner für Ehegatten.
Nach §34 EStG können in einigen Fällen (z.B. bei Abfindungen) Steuervergünstigungen durch die Fünftelregelung in Anspruch genommen werden. Schauen Sie hierzu auf die Seite Fuenftelregelung.info. Auch eine Einkommensteuerpauschalierung ist in einigen Fällen möglich. So beträgt die pauschale Einkommensteuer bei Minijobs etwa lediglich 2% und ist zudem vom Arbeitgeber zu tragen. In § 32c EStG wird eine Tarifermäßigung bei Einkünften aus Land- und Forstwirtschaft beschrieben. Die Einkünfte aus Kapitalvermögen werden gem. § 32d EStG nach Abzug eines Sparerfreibetrags und Durchführung einer Günstigerprüfung mit einem konstanten Einkommensteuersatz (25% zzgl. Solz und ggfs. KiSt.) besteuert.
Wie erfolgt die ESt-Tarifberechnung?
Die Einkommensteuer wird auf Basis des zu versteuernden Einkommens berechnet. Das zu versteuernde Einkommen ergibt sich aus den Gesamteinkünften abzüglich verschiedener steuermindernder Abzüge (wie Werbungskosten, Sonderausgaben und außergewöhnliche Belastungen) und Freibeträge.
Auf dieser Seite lassen sich die Einkommensteuertarife in Abhängigkeit vom zu versteuernden Einkommen für die Jahre 2027 oder 2026 berechnen. Wird die Zusammenveranlagung gewählt, kommt der Splittingtarif zur Anwendung. Komplexere Tarif-Berechnungen lassen sich auf der Hauptseite durchführen. Die Einkommensteuertarif-Berechnungen erfolgen ohne Gewähr.
Warum wird der Tarif jedes Jahr angepasst?
Der Steuertarif wird inflationsbedingt jedes Jahr angepasst, um das steuerfreie Existenzminimum zu gewährleisten. Das Einkommen, das zur Sicherung der Grundbedürfnisse benötigt wird, soll nicht durch Steuern gemindert werden. Aus diesem Grund muss der Grundfreibetrag jedes Jahr entsprechend angehoben werden. Die "kalte Progression" bezeichnet zusätzlich den Effekt, dass Lohnerhöhungen durch die Inflation entwertet werden, während sie gleichzeitig dazu führen können, dass ein Steuerpflichtiger in einen höheren Steuersatz rutscht. Um dies zu verhindern, wird der Einkommensteuertarif auch in den anderen Tarifzonen in regelmäßigen Abständen angepasst.
Welche weiteren Steuern sind mit dem ESt-Tarif verbunden?
Der Solidaritätszuschlag und ggfs. die Kirchensteuer hängen von der Höhe der Einkommensteuer ab. Ab einer bestimmten Freigrenze wird auf die festgesetzte Einkommensteuer zusätzlich der Solidaritätszuschlag in Höhe von 5,5 % erhoben. Für Kirchenmitglieder ist die Kirchensteuer zu entrichten, die je nach Bundesland 8 % oder 9 % der Einkommensteuer beträgt.
TOP ▲