Grenzsteuersatz
Hier gibt es einen Überblick über den Grenzsteuersatz und wie er das Einkommen beeinflusst. Zusätzlich können Online Berechnungen für 2024, 2025 oder 2026 durchgeführt werden.
| |
| |
Der Grenzsteuersatz (GStS) ist der Steuersatz, der für den zuletzt hinzuverdienten Euro angewendet wird. Bei der Einkommensteuer in Deutschland ist der Grenzsteuersatz wegen des progressiven Steuersatzes oberhalb des Grundfreibetrags höher als der Durchschnittssteuersatz. Der Grenzsteuersatz ist besonders wichtig, wenn es darum geht, eine Steuerberechnung auf zusätzliches Einkommen bzw. den Hinzuverdienst vorzunehmen. Einen guten Überblick kann eine Grenzsteuersatz Tabelle zur Veranschaulichung bieten.
Bereiche mit unterschiedlichen Steuersätzen
| Tarifzone / Grenzsteuersatz | Grundtarif | Splittingtarif |
|---|---|---|
| Existenzminimum 0% | Bis 12.348 Euro | Bis 24.696 Euro |
| Progressionszonen 14% |
12.348 Euro |
24.696 Euro |
| Spitzensteuersatz 42% | 69.880 Euro |
139.760 Euro |
| Reichensteuer 45% | Ab 277.826 Euro | Ab 555.652 Euro |
| Tarifzone / Grenzsteuersatz | Grundtarif | Splittingtarif |
|---|---|---|
| Existenzminimum 0% | Bis 12.096 Euro | Bis 24.192 Euro |
| Progressionszonen 14% |
12.096 Euro |
24.192 Euro |
| Spitzensteuersatz 42% | 68.480 Euro |
136.860 Euro |
| Reichensteuer 45% | Ab 277.826 Euro | Ab 555.652 Euro |
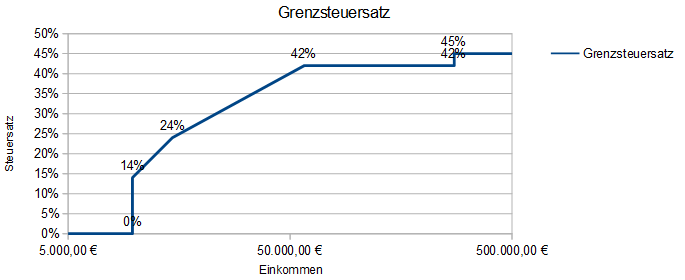
Der Einkommensteuertarif in Deutschland ist in den mittleren Zonen progressiv ausgestaltet. Bis zum Grundfreibetrag (12.348 Euro in 2026) fällt in der Regel keine Steuer an. Der Grenzsteuersatz beträgt in diesem Bereich daher 0%. Von da an steigt der Grenzsteuersatz mit einem Eingangssteuersatz von 14% bis auf 42% an. Im oberen Einkommensbereich befinden sich zwei Zonen, in denen der Steuersatz konstant bleibt. Diese Proportionalzonen starten in 2026 für Einzelveranlagte bei 69.880 Euro (42% Spitzensteuersatz) und bei der Reichensteuer ab 277.826 Euro (45%). Bei Zusammenveranlagten werden die Einkünfte beider Ehegatten zusammengezählt. Insofern verdoppeln sich jeweils die Einkommensbereiche für die Grenzsteuersätze. Weitere Infos zum Spitzensteuersatz von 42% finden Sie auf der entsprechenden Unterseite. Werden neben der Einkommensteuer auch der Solidaritätszuschlag und die Kirchensteuer (9% der ESt) berücksichtigt, liegt der diesbezügliche Grenzsteuersatz im Bereich der Reichensteuer bei ca. 51,5%, wobei die gezahlte Kirchensteuer allerdings als Sonderausgabe von der Steuer abzugsfähig ist. Der Grenzsteuersatz kann sich bei zusätzlichen Einkünften unter Progressionsvorbehalt ändern. Auch bei außerordentlichen Einkünften im Sinne der Fünftelregelung verändern sich die Grenzsteuersätze. Weitere Infos gibt es auf der Seite Fuenftelregelung.info.
Nach dem Regierungsentwurf zum Einkommensteuerreformgesetz 2027 sind ab dem Jahr 2027 zwei Stufen der Reichensteuer vorgesehen (45% ab 250.000 und 47% ab 280.000 Euro). Das Gesetzgebungsverfahren ist noch nicht abgeschlossen, die Angaben stehen daher unter Vorbehalt.
| Jahr | Progressionszonen 14-42% | Spitzensteuersatz 42% ab | Reichensteuer 45% ab | Reichensteuer 47% ab |
|---|---|---|---|---|
| 2026 | ab 12.348 Euro | 69.880 Euro | 277.826 Euro | |
| 2025 | ab 12.096 Euro | 68.480 Euro | 277.826 Euro | |
| 2024 | ab 11.784 Euro | 66.480 Euro | 277.826 Euro | |
| 2023 | ab 10.908 Euro | 62.809 Euro | 277.826 Euro |
| Jahr | Progressionszonen 14-42% | Spitzensteuersatz 42% ab | Reichensteuer 45% ab | Reichensteuer 47% ab |
|---|---|---|---|---|
| 2026 | ab 24.696 Euro | 139.760 Euro | 555.652 Euro | |
| 2025 | ab 24.192 Euro | 136.860 Euro | 555.652 Euro | |
| 2024 | ab 23.568 Euro | 132.960 Euro | 555.652 Euro | |
| 2023 | ab 21.816 Euro | 125.618 Euro | 555.652 Euro |
| Steuerjahr | Freigrenze bis ESt. | Steuersatz Start | Regelsteuersatz |
|---|---|---|---|
| vor 2021 | 0% bis 972 (1.944) Euro ESt. | 20% der ESt. | 5,5% der ESt. |
| ab 2021 | 0% bis 16.956 (33.912) Euro ESt. | 11,9% der ESt. | 5,5% der ESt. |
| ab 2023 | 0% bis 17.543 (35.086) Euro ESt. | 11,9% der ESt. | 5,5% der ESt. |
| ab 2024 | 0% bis 18.130 (36.260) Euro ESt. | 11,9% der ESt. | 5,5% der ESt. |
| ab 2025 | 0% bis 19.950 (39.900) Euro ESt. | 11,9% der ESt. | 5,5% der ESt. |
TOP ▲
| Zu verst.Eink. | Einkommensteuer | Durchschn. Steuersatz | Grenzsteuersatz |
|---|---|---|---|
| 12.000 | 0 | 0,00 % | 0,00 % |
| 16.000 | 633 | 3,96 % | 20,68 % |
| 20.000 | 1.570 | 7,85 % | 24,73 % |
| 24.000 | 2.587 | 10,78 % | 26,12 % |
| 28.000 | 3.660 | 13,07 % | 27,50 % |
| 32.000 | 4.787 | 14,96 % | 28,89 % |
| 36.000 | 5.971 | 16,59 % | 30,27 % |
| 40.000 | 7.209 | 18,02 % | 31,66 % |
| 44.000 | 8.503 | 19,33 % | 33,04 % |
| 48.000 | 9.852 | 20,53 % | 34,43 % |
| 52.000 | 11.257 | 21,65 % | 35,81 % |
| 56.000 | 12.717 | 22,71 % | 37,20 % |
| 60.000 | 14.233 | 23,72 % | 38,58 % |
| 64.000 | 15.804 | 24,69 % | 39,96 % |
| 68.000 | 17.430 | 25,63 % | 41,35 % |
| 72.000 | 19.104 | 26,53 % | 42,00 % |
| 76.000 | 20.784 | 27,35 % | 42,00 % |
| 80.000 | 22.464 | 28,08 % | 42,00 % |
Wie hoch ist der Grenzsteuersatz 2026?
Übersicht zu den ESt-Grenzsteuersätzen 2026:
1) bis 12.348 Euro: Grenzsteuersatz 0%
2) über 12.348 Euro bis 69.880 Euro: von 14% auf 42% steigender Grenzsteuersatz
3) mehr als 69.880 Euro bis 277.826 Euro: Grenzsteuersatz 42%
4) ab 277.826 Euro: Grenzsteuersatz 45%
Verdoppelung der Einkommensbeträge bei zusammenveranlagten Ehegatten. Kirchensteuer und der Solidaritätszuschlag sind ebenfalls zu berücksichtigen.
Steuersatz-Zonen 2025 im Überblick
Übersicht zu den ESt-Grenzsteuersätzen 2025:
1) bis 12.096 Euro: Grenzsteuersatz 0%
2) von 12.096 Euro bis 68.480 Euro: von 14% auf 42% steigender Grenzsteuersatz
3) von 68.480 Euro bis 277.826 Euro: Grenzsteuersatz 42%
4) ab 277.826 Euro: Grenzsteuersatz 45%
Bei zusammenveranlagten Ehegatten Verdoppelung der Einkommensbeträge. Kirchensteuer und der Soli sind ebenfalls zu berücksichtigen.
Einkommensteuer-Zonen im Jahr 2024
Übersicht zu den ESt-Grenzsteuersätzen 2024:
1) bis 11.784 Euro: Grenzsteuersatz 0%
2) von 11.784 Euro bis 66.480 Euro: von 14% auf 42% steigender Grenzsteuersatz
3) von 66.480 Euro bis 277.826 Euro: Grenzsteuersatz 42%
4) ab 277.826 Euro: Grenzsteuersatz 45%
Für zusammenveranlagten Ehegatten kommt es zu einer Verdoppelung der Einkommensbeträge. Ebenfalls zu berücksichtigen sind Kirchensteuer und der Solidaritätszuschlag.
Rückblick: Steuersätze 2023
Die Grenzsteuersätze 2023 für die Einkommensteuer stellen sich innerhalb der genannten Einkommensstufen folgendermaßen dar.
1) bis 10.908 Euro: Grenzsteuersatz 0%
2) von 10.908 Euro bis 62.809 Euro: von 14% auf 42% steigender Grenzsteuersatz
3) von 62.809 Euro bis 277.826 Euro: Grenzsteuersatz 42%
4) ab 277.826 Euro: Grenzsteuersatz 45%
Bei der Zusammenveranlagung verdoppeln sich die Einkommensbeträge entsprechend. Zu berücksichtigen sind gegebenenfalls außerdem die Kirchensteuer und der Solidaritätszuschlag.
Grenzsteuersatz online berechnen: Tabelle und Hinzuverdienst
Auf dieser Seite lassen sich für 2026 und früher der Grenzsteuersatz und die Einkommensteuer berechnen. Ebenso kann der Steuersatz für einen beliebigen Hinzuverdienst ermittelt werden. Die Grenzsteuersätze werden sowohl auf die Einkommensteuer als auch auf die gesamte Steuerlast (also inkl. KiSt. und Soli) in einer Grenzsteuersatz-Tabelle berechnet. Dabei wird auch die entsprechende Tarifzone angezeigt. Die möglichen Werte sind: (G)rundfreibetrag, (P)rogressivzone, (S)pitzensteuersatz und (R)eichensteuer. Außerdem werden der Steuersatz für den Solidaritätszuschlag auf die Einkommensteuer sowie der daraus abgeleitete Grenzsteuersatz dargestellt. Eine Gewähr für die Richtigkeit der Berechnungsergebnisse erfolgt nicht. Die Grenzsteuersätze lassen sich außerdem in folgender Einkommensteuertabelle sowohl für die Grundtabelle als auch für die Splittingtabelle kostenlos berechnen.
Falls die Auswirkungen einer Gehaltserhöhung auf den Nettolohn berechnet werden sollen, so sind ebenfalls die veränderten Sozialversicherungsbeiträge zu berücksichtigen.
Grenzsteuersatz oder Durchschnittssteuersatz: Was sagt mehr aus?
Informationen der Grenzsteuerbelastung gegenüber dem durchschnittlichen Steuersatz haben den Vorteil, dass hierdurch die Besteuerung des Hinzuverdienstes bestimmt wird.
Beispiel für 2026: Bis zu einem zu versteuernden Einkommen von 12.348 Euro beträgt die Steuer wegen des Grundfreibetrages 0 Euro. Steigt das zu versteuernde Einkommen um 100 Euro, so beträgt die Steuer rund 14 Euro. Der durchschnittliche Steuersatz beträgt dann nur rund 0,1% (14 Euro / (12.348 Euro+100 Euro) * 100). Nur die Einkommenserhöhung von 100 Euro wird bei diesem Einkommen mit 14 Euro - also 14% (Grenzsteuersatz auf die letzten 100 Euro) - versteuert. Hier besteht also ein großer Unterschied zwischen durchschnittlichem Steuersatz und Grenzsteuersatz.
Falls die Besteuerung eines Hinzuverdienstes beurteilt werden soll, ist daher bei progressiven Steuersätzen grundsätzlich eher der Grenzsteuersatz hilfreich als der durchschnittliche Steuersatz.
Mögliche Steuerersparnis
Der Grenzsteuersatz spielt eine wichtige Rolle bei der Einschätzung, wie viel Steuern durch steuersparende Maßnahmen wie Sonderausgaben, Werbungskosten oder Investitionen gespart werden können. Da der Grenzsteuersatz auf den zuletzt verdienten Euro angewendet wird, gilt folgende Regel: Je höher der Grenzsteuersatz ist, desto mehr lässt sich mit jeder steuermindernden Maßnahme sparen.
Beispiel: Der Steuerpflichtige A kann ein Fachbuch im Wert von 100 Euro von der Steuer absetzen. Sein zu versteuerndes Einkommen liegt im Bereich des Grenzsteuersatzes von 42% (Spitzensteuersatz). Durch die Reduzierung des Einkommens um 100 Euro spart er somit 42 Euro.
Das zu versteuernde Einkommen von B liegt unter dem Grundfreibetrag: Der Grenzsteuersatz beträgt hier 0%. B kann also keine Steuer sparen. Läge das zu versteuernde Einkommen um 100 Euro knapp über dem Grundfreibetrag, könnte er immerhin 14 Euro (Eingangssteuersatz 14%) sparen, wenn er das Buch absetzt.
Beispiel für zusätzliche Einkünfte
| Eingaben und Ergebnisse | Berechnung 1 | Berechnung 2 | Hinzuverdienst |
|---|---|---|---|
| Einkommen | 30.000,00 | 31.000,00 | 1.000,00 |
| Einkommensteuer | 4.412,00 | 4.700,00 | 288,00 |
| Solidaritätszuschlag | 0,00 | 0,00 | 0,00 |
| Kirchensteuer | 0,00 | 0,00 | 0,00 |
| Steuer gesamt | 4.412,00 | 4.700,00 | 288,00 |
| Verbleibender Nettobetrag | 25.588,00 | 26.300,00 | 712,00 |
| Ø Steuersatz ESt. | 14,71 % | 15,16 % | 28,80 % |
| Grenzsteuersatz ESt. | 28,68 % | 29,04 % | 29,04 % |
| Ø Steuersatz Gesamt | 14,71 % | 15,16 % | 28,80 % |
| Grenzsteuersatz Gesamt | 28,68 % | 29,04 % | 29,04 % |
PDF-Tabellen
TOP ▲